
La Insuficiencia de las Jubilaciones.
La Seguridad Social es uno de los pilares fundamentales de todo Gobierno, cuya finalidad es cubrir el bienestar de los ciudadanos protegiéndolos de las eventuales contingencias como enfermedades, discapacidades, desempleo, maternidad y vejez. En nuestro país este sistema es solidario y las prestaciones las gestiona y liquida el ANSES.
En esta nota, nos vamos a centrar en las Jubilaciones y Pensiones, y analizar los motivos por los cuales la prestación es insuficiente y no se corresponde con los aportes hechos durante la etapa económicamente activa de los trabajadores. Para esto vamos a arrancar desde el inicio del sistema, y como llegamos a la actualidad.
Si nos remontamos a 1954, el sistema previsional alcanzó su cobertura universal al incorporar a los trabajadores rurales, autónomos y de casas particulares. En ese entonces, el modelo era plenamente sustentable debido a que existían 10 aportantes activos por cada mayor de 60 años. Con una alícuota de solo el 11%, el gasto previsional representaba un impacto mínimo para el presupuesto nacional. Asimismo, como la deuda externa no constituía un problema significativo, se consolidaron las bases demográficas para lo que, en 1958, se transformaría en la ley del 82% móvil.
Vamos a pararnos en el 2026 y primero veamos como las cifras ideales del párrafo anterior se deterioraron profundamente. El aporte actual es del 17% (11% el empleado y 6% el empleador), pero hay solo 1,7 de aportantes por cada jubilado, hoy se jubilan con el 30% del salario. El dato más significativo es que la Seguridad Social paso del 3% al 46% del presupuesto.
Sigamos ahora por ver cuáles fueron las principales razones de este deterioro:
BIOMÉTRICOS: En 1944 la esperanza de vida era de 52 años, se jubilaban a los 60 y en promedio el estado pagaba por 3 años la prestación. Hoy se pagan en promedio 17 años de jubilación.
Envejecimiento poblacional:
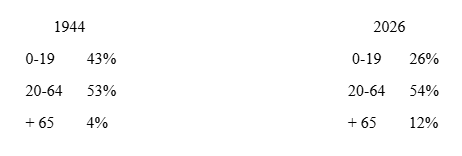
Como vemos después de 80 años, se triplicó la población mayor de 65, la población económicamente activa se mantuvo estable y la población menor de 19 disminuyó un 40%; y esto último nos presenta un nuevo problema para el sistema jubilatorio hacia futuro, vamos a tener una menor población económicamente activa.
FINANCIEROS: Como vimos anteriormente, hoy sólo tenemos 1,7% de aportantes para pagar 1 (una) Jubilación, y los motivos principales de esto: 1. El trabajo en negro pasó del 20 % antes de 1950 a más del 45% en 2026. 2. La Moratoria entre 2005-2023. Para jubilarnos necesitamos 30 años de aportes, pero con la Moratoria obtuvieron derecho a jubilación más de 3 millones de personas, muchas de las cuales nunca aportaron al sistema jubilatorio. 3. Los fundamentos Biométricos.
A principio del artículo nos referimos a la deuda externa, actualmente los intereses de la deuda externa impiden que el Estado pueda adjudicar más porcentaje del presupuesto a la Seguridad Social y este constituye finalmente otro de los motivos principales de la caída de las jubilaciones.
La pregunta es: ¿tenemos solución hacia futuro para nuestro sistema jubilatorio? La respuesta la buscaremos en un ensayo en otro encuentro por este medio.
_____________________________________________________________________________________________________
Sergio Carlos Bosnic
Actuario FCE UBA
MSC Universidad de San Francisco
Consultor Independiente de Seguros, especializado en IFRS17 y Pensiones, con 36 años de experiencia en el mercado asegurador de Latinoamérica