
SEPTIEMBRE 2026 | #17
Elaboración Joaquín Waldman
Asesoramiento Pablo Mira, Damián Pierri y Ezequiel Monteforte
Colaboración Hermes Fernández, Martina Folgado, Franco Impávido, Segundo Lescano, María Pía Nicocia y Miguel Romero
Cita
Waldman, J. (2026). Informe de coyuntura macroeconómica. Septiembre 2026. Instituto Interdisciplinario de Economía Política (IIEP UBA-CONICET), Facultad de Ciencias Económicas, Universidad de Buenos Aires (FCE-UBA). https://economicas.uba.ar/iiep
1.Panorama de coyuntura. El TCR se estabiliza y la compra de reservas aminora
2.Análisis en profundidad. Una historia integrada a partir de tres métricas diferentes de las reservas netas
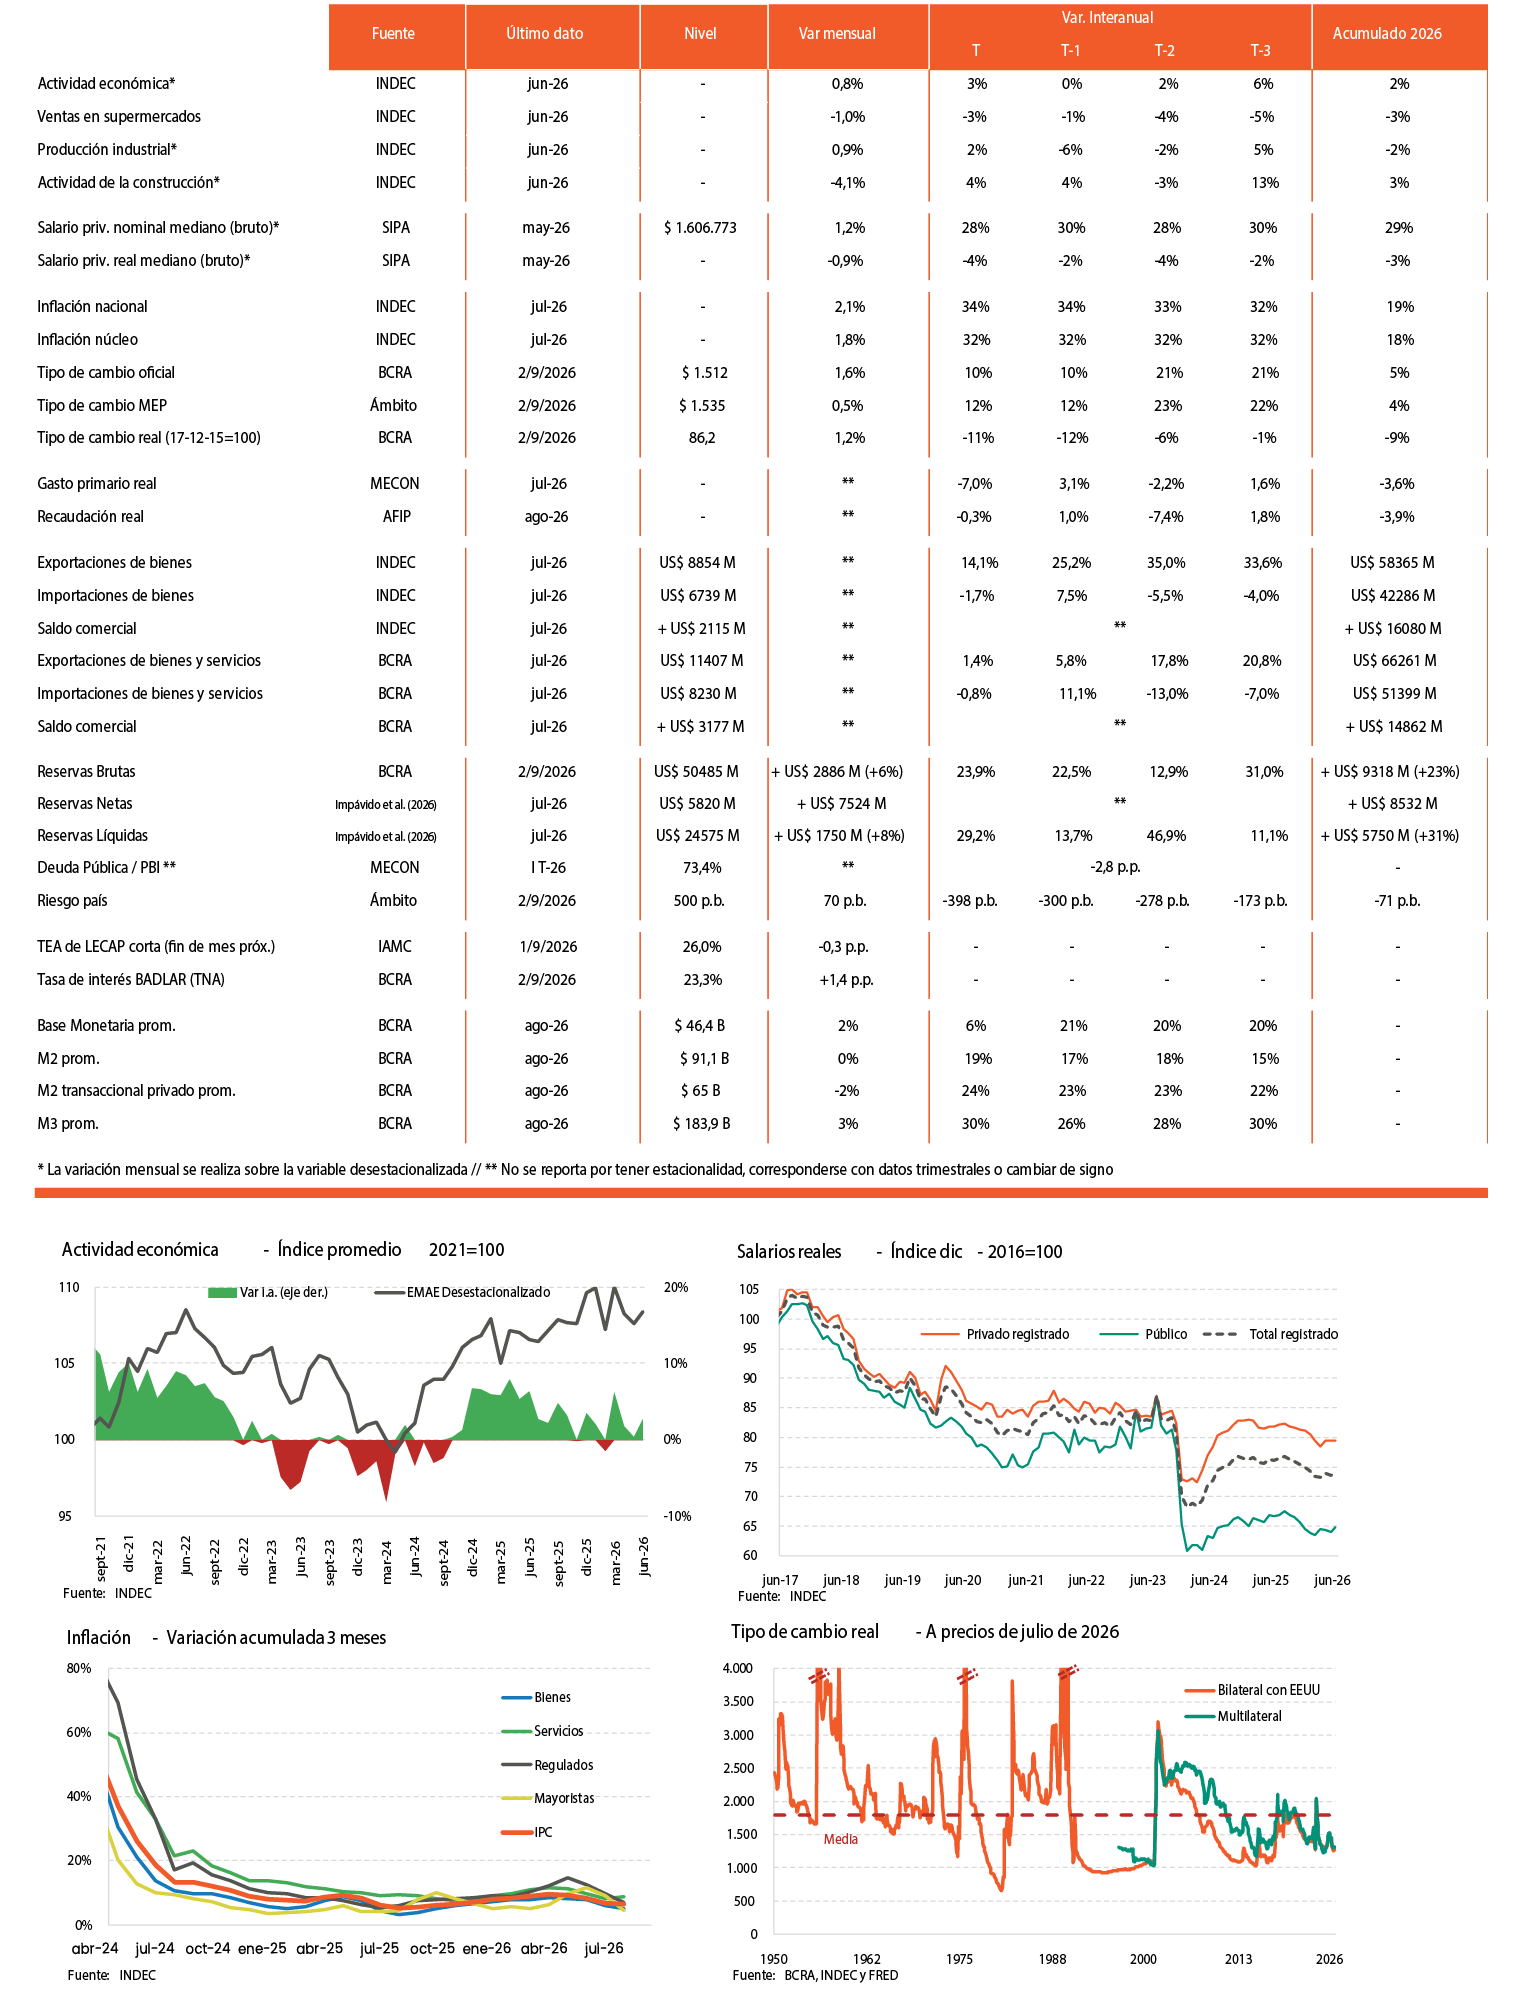
3.Principales variables macroeconómicas
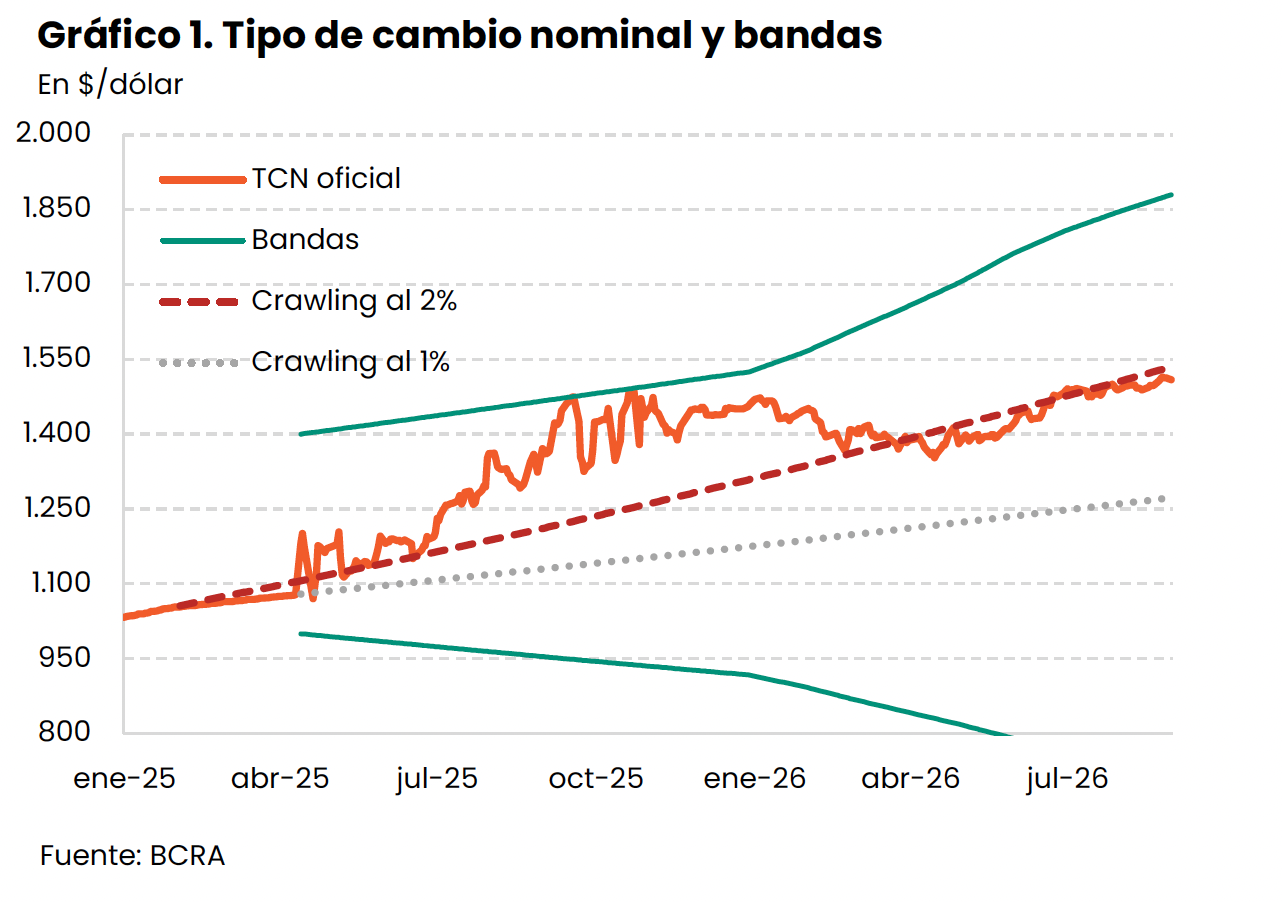
Desde abril de 2025, el tipo de cambio dejó de seguir un crawling peg activo para pasar a definirse de forma flexible entre bandas (ver Informe de coyuntura macroeconómica N°1). Aunque el comienzo del nuevo régimen implicó una depreciación, y la eliminación de las LEFIs introdujo una marcada volatilidad (ver Informe de coyuntura macroeconómica N°5), el sistema se estabilizó luego, mostrando este año variaciones menos bruscas. Actualmente, el valor del dólar se ubica cómodamente lejos de ambas bandas (104% por encima del límite inferior y 20% por debajo del superior). Este valor supera al que habría implicado la continuidad del deslizamiento al 1% mensual, pero es muy similar al que regiría de haberse mantenido al 2% mensual (como funcionó desde dic-2023 hasta ene-2025; ver Gráfico 1).
En este contexto, el tipo de cambio real -TCR- se estabilizó. La apreciación observada en 2024 fue de 46% entre puntas, por lo que el nivel actual es muy bajo en términos históricos (28% menor al promedio de largo plazo). Sin embargo, como ilustra el Gráfico 2, dejó de caer.
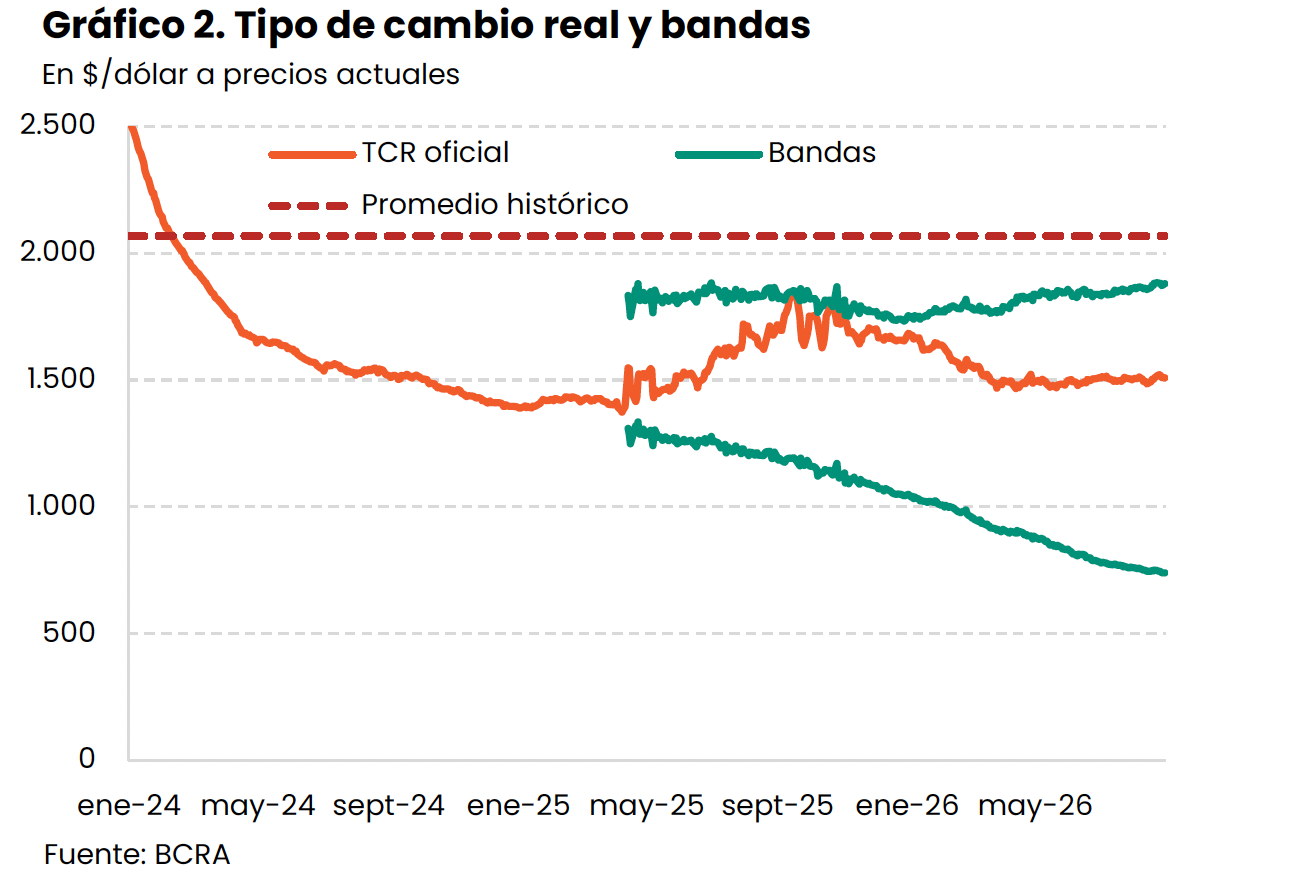
Que el TCR esté estable parecería contradecir la lectura de que su nivel es bajo. Incluso, en muchas ocasiones vivimos apreciaciones cambiarias que se sustentan en la venta de dólares del BCRA y no persistían en el tiempo; por el contrario, hoy la situación es al revés: el tipo de cambio se mantiene bajo pero la autoridad monetaria acumulando reservas. Hay dos factores que ayudan a comprender esta aparente contradicción.
En primer lugar, desde una mirada productiva, nuestro país vive un boom exportador anclado en la extracción de recursos de minería, gas y petróleo, que genera un abundante superávit comercial.[1] Más importante aún, se espera que estos sectores sigan incrementando su producción en el futuro, por lo que estos dólares seguirían ingresando. Por otra parte, desde una óptica financiera, el BCRA participa activamente en los mercados de futuros y títulos dólar-linked, vendiendo estos instrumentos. Así, reduce la depreciación implícita en ellos, favoreciendo las inversiones en pesos e incidiendo indirectamente en el tipo de cambio. Todo esto permite que la apreciación real se sostenga, incluso cuando muchos sectores transables tradicionales no resulten competitivos.
En paralelo, el BCRA tiene, desde principios de este año, una política agresiva de compra de dólares en el mercado. Esta estrategia se enmarca en el acuerdo con el FMI, que establece una meta de acumulación de reservas netas para destrabar cada uno de los desembolsos.[2] En la primera revisión del acuerdo, que se realizó en agosto del 2025, el organismo señaló que este requisito se había incumplido por un margen de US$ 3.500 millones.[3] Esto se repitió en la segunda revisión, cuando la diferencia se incrementó a US$ 10.500 millones para diciembre-25.[4]
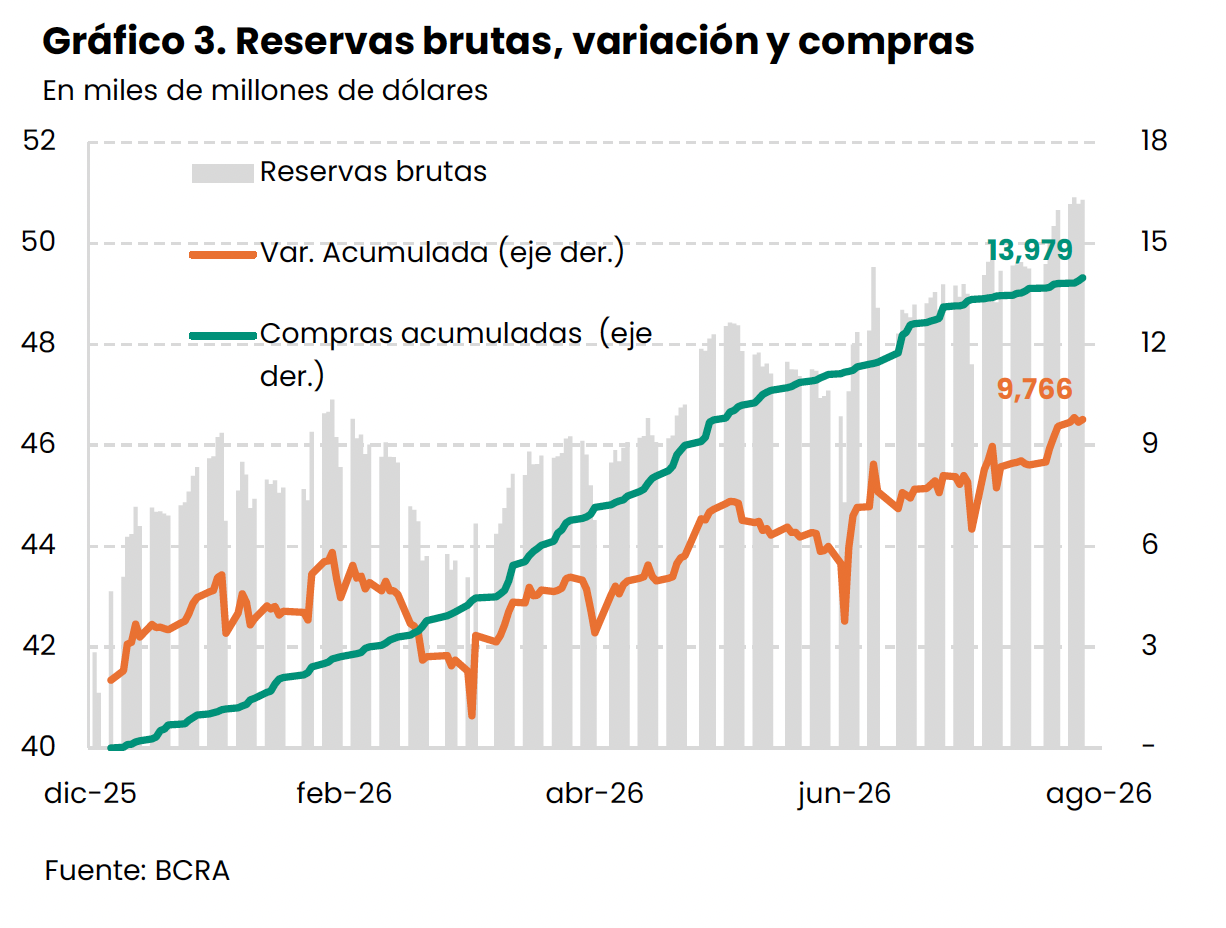
Para encaminar esta meta, la autoridad monetaria comenzó a comprar casi US$ 1.500 millones por mes durante el primer trimestre de 2026. En el período abril-julio, este ritmo se aceleró a más de US$ 2.200 millones por mes. Aunque en agosto las compras se ralentizaron a US$ 700 millones, la autoridad monetaria adquirió US$ 14.000 millones en lo que va del año. Tras pagos de deuda a organismos y bonistas, esto implica un incremento de casi US$ 10.000 millones de las reservas brutas (ver Gráfico 3).
De cualquier manera, lo que el FMI monitorea no es lo que sucede con las reservas brutas, sino con las netas. En la siguiente sección se explica qué significa este concepto y se describen tres métricas posibles para su contabilización, que permiten contar una historia de su evolución.
Una historia integrada a partir de tres métricas diferentes de las reservas netas [5]
El acuerdo con el FMI ha incrementado la relevancia y atención que se le da a las reservas netas. Sin embargo, no existe una serie de datos unificada para medirlas y este indicador se usa, alternativamente, para hablar de la solvencia del BCRA, de su liquidez o del cumplimiento del programa con el Fondo. La convivencia de distintas metodologías para distintos objetivos de análisis muchas veces lleva a confusiones sobre el estado de las reservas. En esta sección intentamos arrojar un poco de luz sobre estas cuestiones.
Las reservas brutas contabilizan los activos externos del BCRA, incluyendo depósitos en moneda extranjera, préstamos de otros Bancos Centrales, oro y encajes del sistema financiero, entre otros. Este monto, que alcanzó US$ 47.600 millones en julio, no es por sí solo una buena medida de la solvencia del BCRA en un horizonte de largo plazo ni de su capacidad inmediata de respuesta frente a shocks financieros o cambiarios.[6] Por eso es útil mirar las reservas netas.
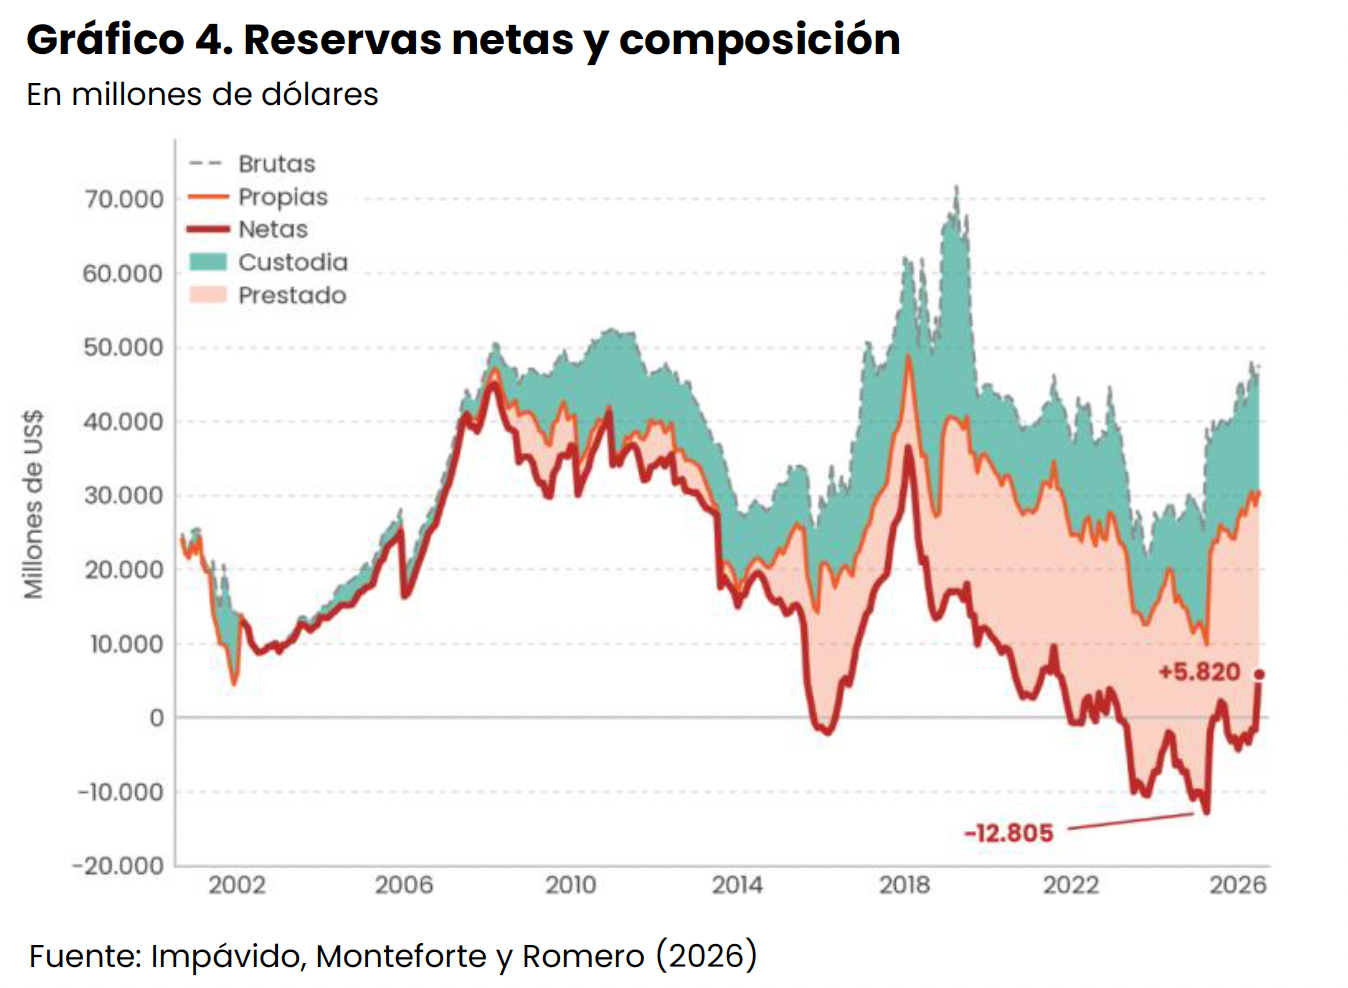
El FMI indica que las reservas netas refieren a los activos menos los pasivos de corto plazo de un Banco Central.[7] Esta métrica es un proxy de la solvencia, es decir, la capacidad patrimonial para afrontar las deudas con los recursos propios. Siguiendo esta idea, las reservas netas se obtienen restando a las brutas las deudas que deben abonarse con divisas en los próximos 12 meses. Consideramos dentro de estas a los encajes bancarios; los depósitos del Tesoro; los swaps de divisas (con el Banco Popular de China y el Tesoro de los Estados Unidos en octubre y noviembre de 2025); las líneas de crédito con organismos (como el BIS); los títulos del BCRA en dólares (como BOPREALES); y los acuerdos de recompra (repos). Este criterio nos permite ver la dinámica de las reservas que no son prestadas o están en custodia, totalizando US$ 5.820 millones (ver Gráfico 4).
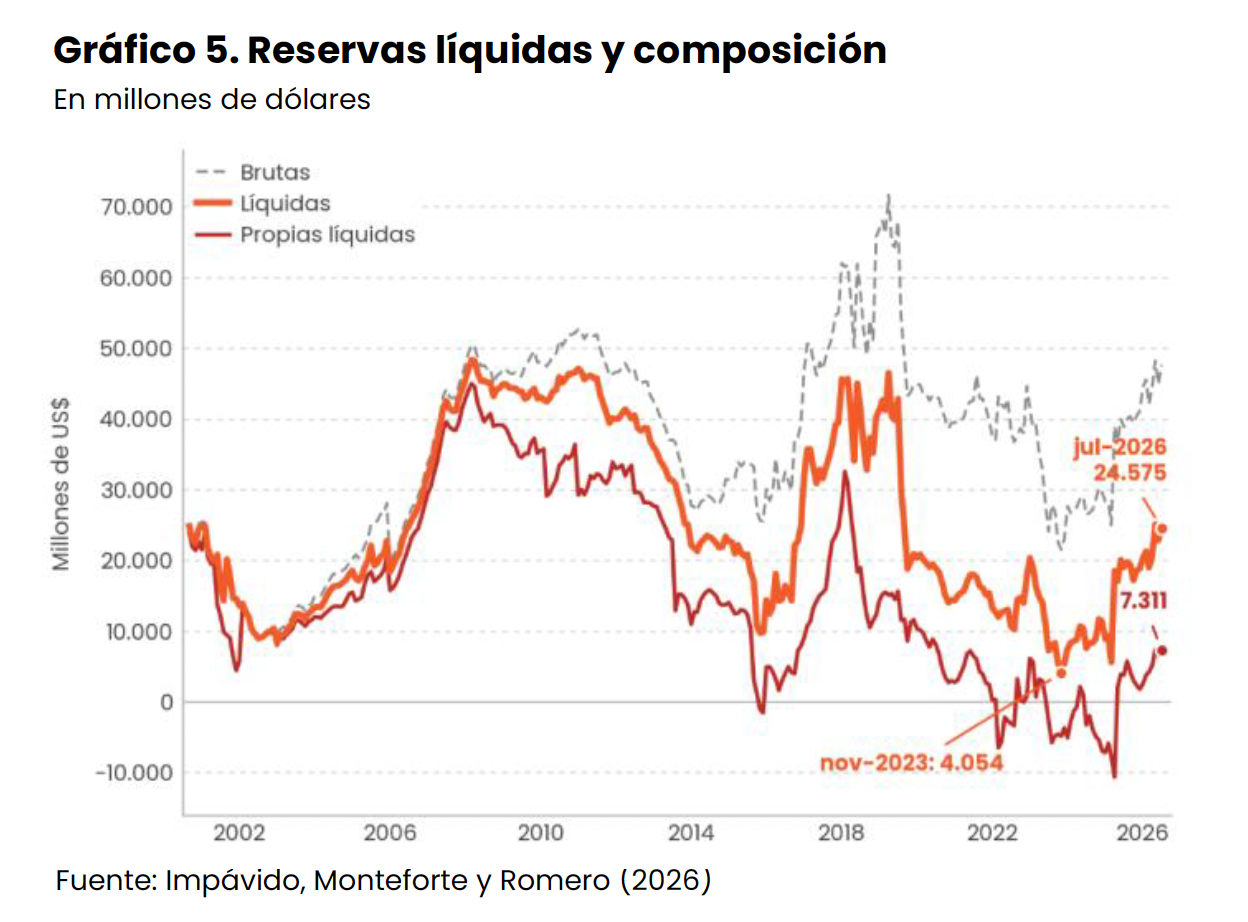
Por otra parte, la capacidad patrimonial no necesariamente coincide con la disponibilidad inmediata de recursos. Esta dimensión, que llamamos criterio de liquidez, nos indica qué volumen de recursos puede movilizar el Banco Central de manera inmediata ante un shock. Para ello se descuenta de las reservas brutas la porción que es ilíquida o de convertibilidad restringida a dólares. Esto incluye al oro, que en muchos casos está entregado en garantía; la parte no activada del swap con China; y los Derechos Especiales de Giro del Fondo. Esta métrica alcanza los US$ 24.575 millones (ver Gráfico 5).
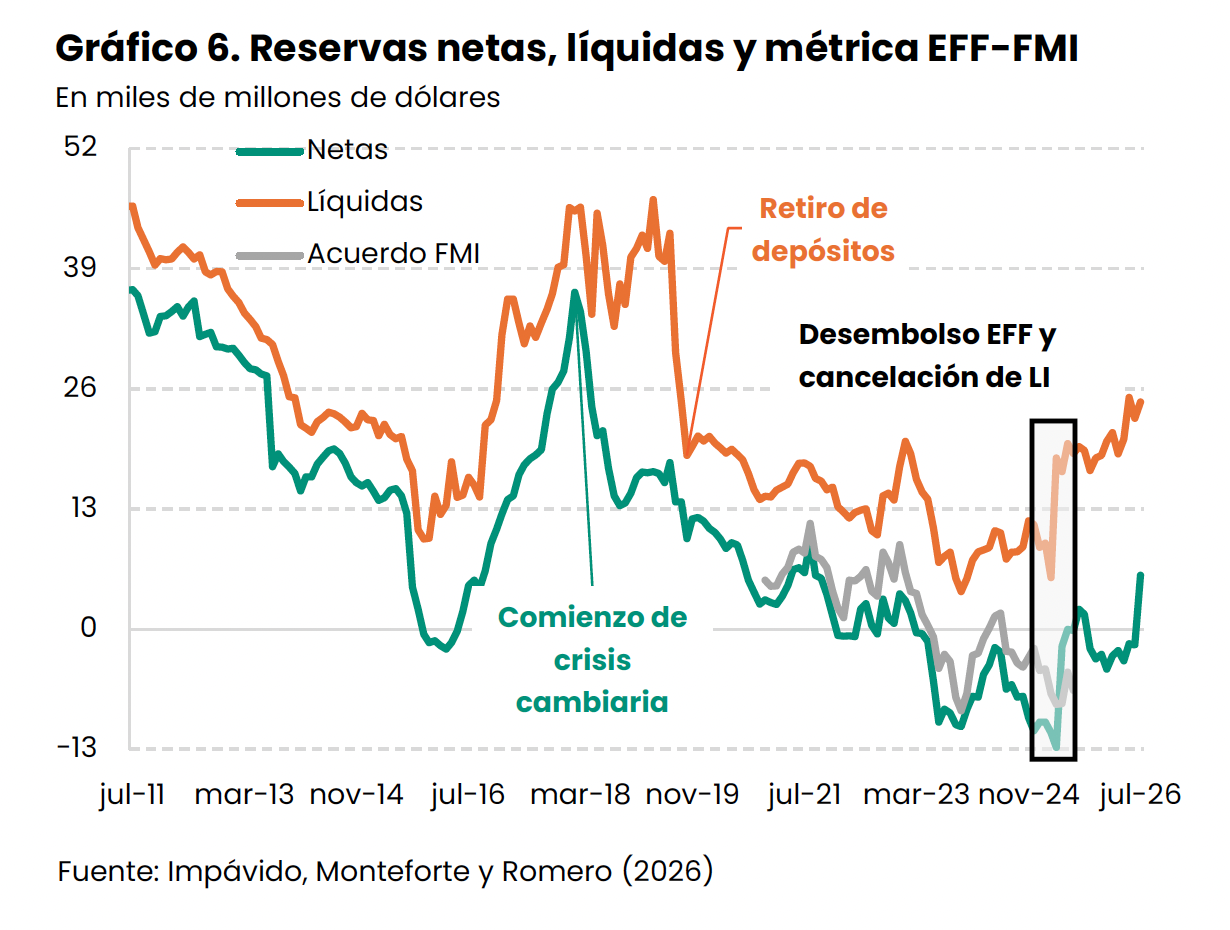
Por último, una tercera medida relevante de las reservas netas es la definición que establece el acuerdo con el Fondo y permite monitorear su cumplimiento. Para este cálculo, se incluyen criterios específicos que aíslan el esfuerzo del BCRA de otros movimientos que no tienen una contrapartida en términos de decisiones políticas. Por ejemplo, para evitar que las reservas netas se vean influidas por la volatilidad de los precios internacionales, los activos se valúan a precios y tipos de cambio de una fecha de referencia. También se descuentan los desembolsos netos del FMI, se dejan de restar los depósitos del Tesoro, se evalúan los pasivos por su plazo de vencimiento original y no por el residual, y se deduce de los activos la porción no activada del swap. Esta métrica difiere de las otras, y sólo está disponible hasta jul-25 (US$ -6.636 millones).
Las evoluciones de las métricas de reservas están vinculadas, pero sus niveles difieren notoriamente. La reconstrucción de las tres series permite narrar una historia integrada. Las netas se derrumbaron desde feb-18 hasta abr-25, pasando de US$ 36.473 millones a US$ -12.805 millones (ver Gráfico 6). Recientemente repuntaron, volviendo a terreno positivo por la cancelación de las Letras Intransferibles y la refinanciación a largo plazo de pases (quedan cerca de cero si neteamos este último efecto).
La caída de las líquidas es más reciente y se debió a la corrida contra los depósitos que redujo los encajes bancarios en 2019. Ese año, pasaron de US$ 46.486 millones en abril a US$ 18.801 millones en octubre. Luego, descendieron hasta US$ 4.054 millones en nov-23. Desde allí, se incrementaron hasta los US$ 24.575 millones actuales, ayudadas por el desembolso del FMI. La métrica del acuerdo no contempla este ingreso ni cambia por la cancelación de Letras Intransferibles, manteniéndose debajo de las otras estimaciones hasta donde tenemos datos.
[1] Para más detalles consultar Informes Trimestral de Exportaciones Argentinas del DESIP.
[2] Esto fue en el marco de un nuevo Extended Fund Facility. Ver FMI (2025a).
[3] Ver FMI (2025b).
[4] Ver FMI (2026).
[5] Esta sección se basa en el Documento de Trabajo del IIEP N° 126 Estructura patrimonial y liquidez del Banco Central: descomponiendo las reservas internacionales de la Argentina (2000-2026) escrito por Franco Impávido, Ezequiel Monteforte y Miguel Romero.
[6] Utilizamos los valores a fin de julio para comparar con los últimos relevados por el mencionado Documento de Trabajo. A fines de agosto, este monto fue de US$ 48.257 millones.
[7] Fondo Monetario Internacional (2013). Reservas internacionales y liquidez en moneda extranjera: Directrices para una planilla de datos. FMI.
[8] El artículo de referencia ahonda en dos discusiones: si utilizar criterio de residencia o de moneda; y si tomar la duración original del instrumento o su plazo residual. En este caso, utilizamos el criterio de moneda y el plazo residual.