
Agosto 2026
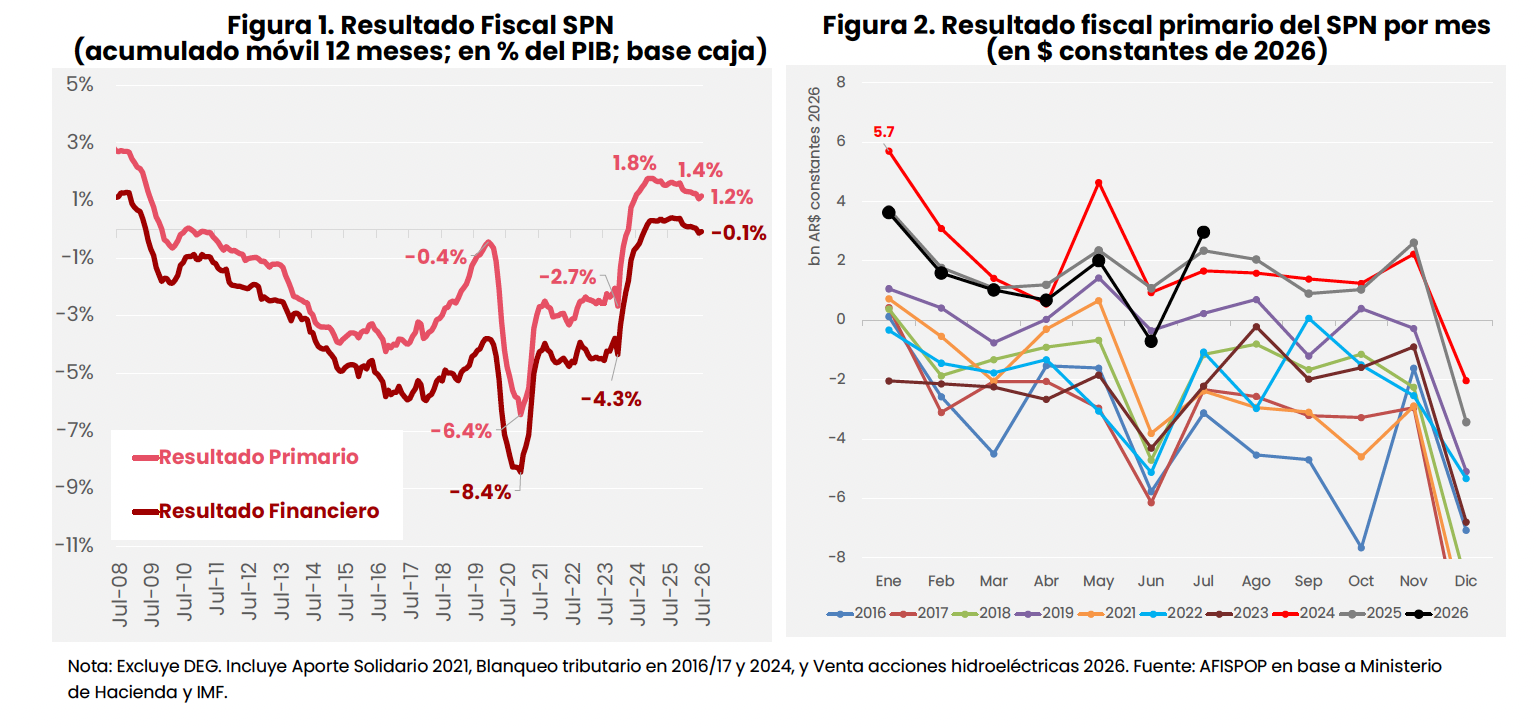
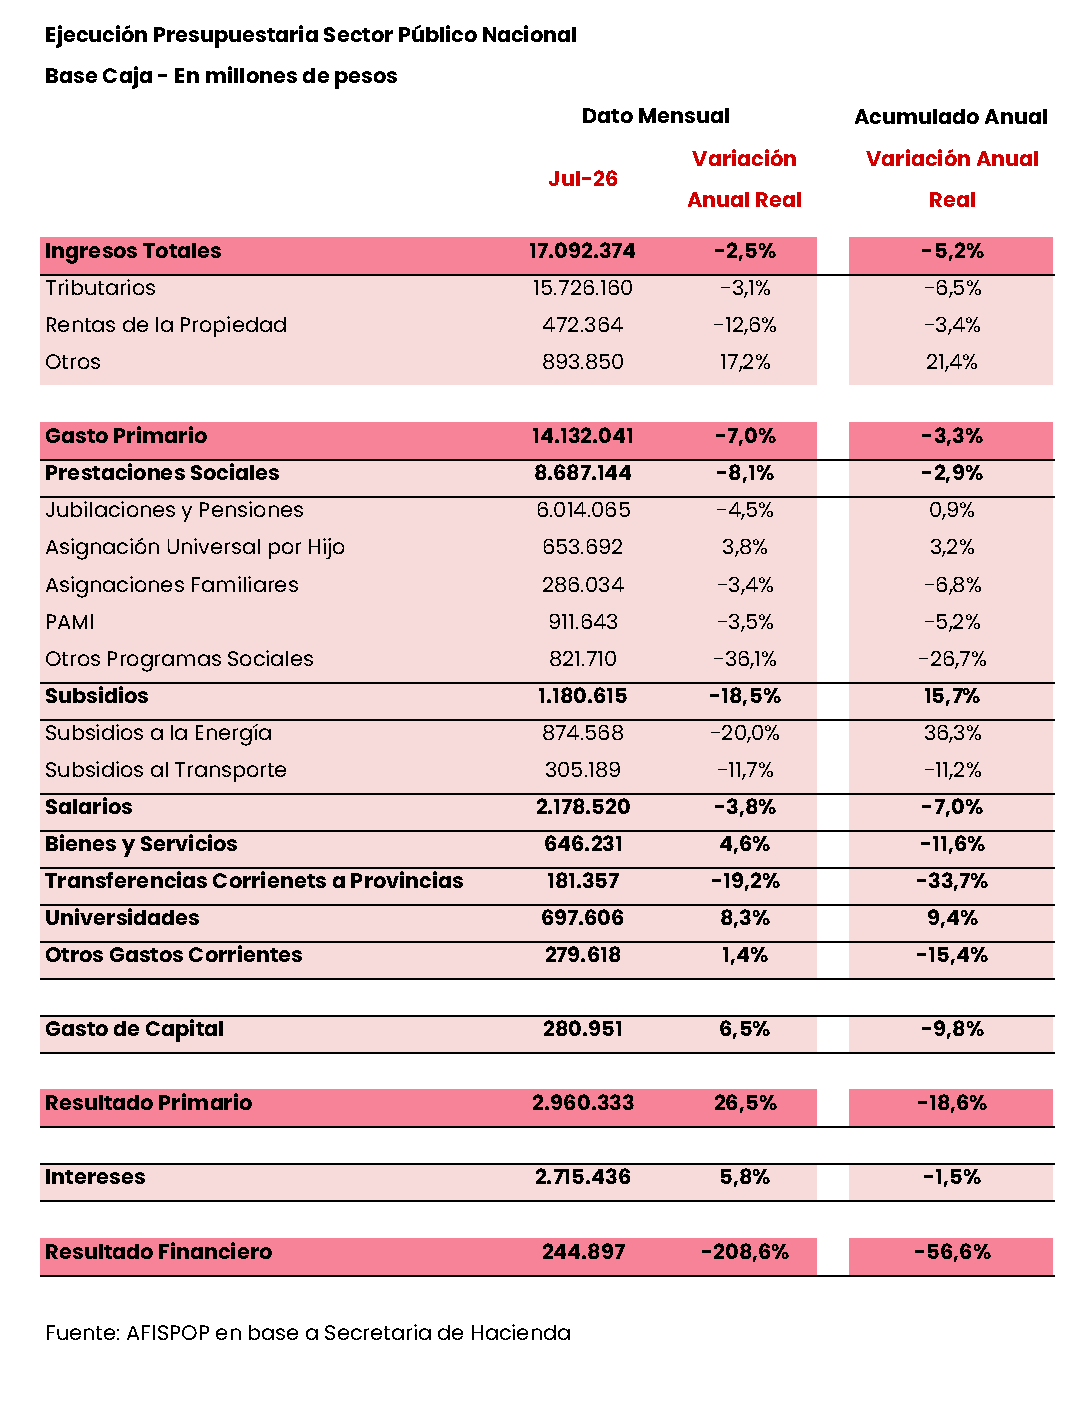
El Sector Público Nacional (SPN) volvió a mostrar un superávit primario anual (acumulado 12 meses) equivalente a 1,2% del PIB en julio de 2026 y levemente deficitario (-0,1% PIB) luego del pago de intereses (Figura 1)[1]. Vale la pena recordar que estas cifras excluyen los ingresos provenientes de la venta de acciones de centrales hidroeléctricas realizadas durante enero 2026, para hacer la serie comparable con el seguimiento del programa con el FMI. Al considerar estos efectos, se observan señales de gradual deterioro del superávit conseguido en los últimos años, consistente con las dificultades de sostener el ajuste señaladas en reportes previos. Estos registros contrastan con la meta acordada con el FMI y presentada en el propio presupuesto de 1,4% del PIB para finales de 2026. Pese a dichas condiciones, el cumplimiento de las metas acordadas parece todavía alcanzable. Asimismo, si se mira la evolución mensual, se observa que los datos de junio y julio fueron levemente distintos de la dinámica de años previos (Figura 2), producto posiblemente del factor puntual de la declaración final de Ganancias que pasó de junio a julio en 2026, como se reflejó en el Reporte del mes pasado.
Los ingresos del SPN cayeron 2,5% (a/a real) en julio, principalmente por la dinámica tributaria. Los recursos tributarios cayeron 3,1% (a/a real) en julio, concentrando su caída en el impuesto al “Cheque” (-11% a/a real), y los tributos del comercio exterior (-26% a/a real, en promedio). Por su parte el IVA se mantuvo virtualmente estable y Ganancias mostró un incremento importante, producto de la baja base de comparación y del pase de la liquidación de este año de junio a julio.
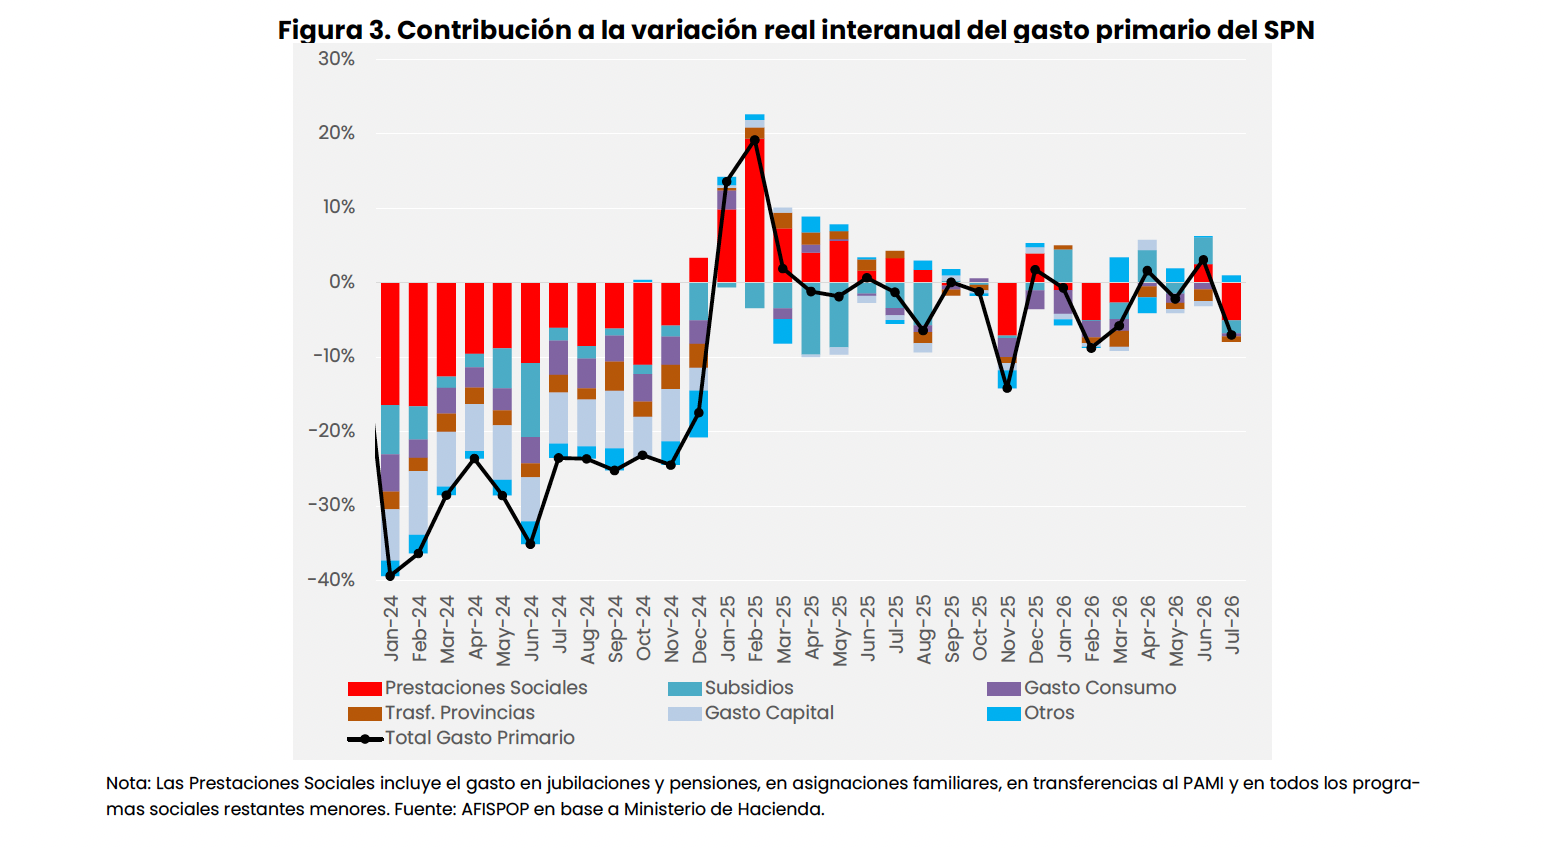
Por su parte, el gasto primario cayó 7% (a/a real) en julio 2026, con caídas generalizadas pero principalmente explicado por las prestaciones sociales (Figura 3). En la comparación interanual de julio, se destacaron las prestaciones sociales, que cayeron 8% (a/a real) , explicando cerca de dos tercios de la contracción total, seguidas de los subsidios a la energía y transporte (-18% a/a real) y las transferencias a provincias (-38% a/a real). En materia de prestaciones sociales, la caída de 4,8% (a/a real) de las jubilaciones y pensiones contributivas son las que más explican la contracción. Allí posiblemente haya tenido cierto impacto la leve aceleración de la tasa de inflación o la diferencia entre el gasto en base caja o devengado, dado que puede haber abarcado parte del medio aguinaldo. En segundo orden, las asignaciones familiares contributivas (que alcanzan a los trabajadores formales) siguen mostrando un sendero volátil pero ciertamente de contracción que trataremos en la siguiente sub-sección del Reporte. Por último, dentro de este universo, el resto de “otros programas” sociales sigue reflejando variaciones anuales negativas ya que, como se explicó en reportes previos, allí juegan varios factores tales como la propia discontinuidad o reducción de programas anteriores, como el congelamiento nominal de algunos programas como el bono previsional.
Por su parte, los subsidios a la energía y transporte volvieron a contraerse en julio, aunque los datos mensuales aquí pueden tener mucho “ruido”, dada la compra de gas para el invierno y otros factores que son gastos importantes que se pueden registrar en meses distintos a lo largo del año. En cualquier caso, para mayor detalle recomendamos revisar el Reporte de Tarifas y Subsidios elaborado por el IIEP (https://economicas.uba.ar/iiep/informes-y-reportes/tarifas-y-subsidios/). Por último, las transferencias corrientes a provincias volvieron a contraerse, siendo de los principales ítems del gasto que se redujeron en lo que va de la actual gestión. En particular en julio, la caída se explica principalmente por aquellas ligadas a programas de salud, mientras que las transferencias para las cajas de jubilaciones provinciales, mostraron un leve incremento.
Sección Especial: Asignaciones Familiares
Las asignaciones familiares implementadas por el gobierno nacional son centrales por concentrar la principal respuesta de protección de ingresos de los hogares con hijos a cargo del Estado, al mismo tiempo que constituyen una dimensión fiscal considerable. Su evolución reciente exhibe importantes diferencias en los distintos regímenes que las componen, significando variaciones en su capacidad protectoria muy desigual. La principal división se da entre los programas para hogares a cargo de trabajadores informales o desempleados y con muy bajos ingresos —AUH, AUE y Prestación Alimentar— y las asignaciones destinadas a hogares cuyos padres o madres trabajan en el sector formal, pero se ubican por debajo de cierto umbral de ingresos, con acceso a las transferencias contributivas (AAFF).
La Prestación Alimentar (PA), creada originalmente como Tarjeta Alimentar hacia finales de 2019, funciona actualmente como un complemento de la AUH. Aunque cambió de forma y cobertura, hoy alcanza al mismo grupo de beneficiarios y posee libre disponibilidad para la adquisición de cualquier bien o servicio. A diferencia de la AUH, no es proporcional por hijo —aumenta menos que proporcionalmente con la cantidad de menores de 18 años— ni se ajusta automáticamente por movilidad, sino por decisión del Ejecutivo. Así, se ha utilizado como instrumento discrecional de apoyo en cada período.
En conjunto, la AUH y la PA estuvieron entre los pocos programas que se expandieron durante el ajuste fiscal: pasaron de 0,7% del PIB a fines de 2023 a cerca de 1% actualmente, un máximo de la serie (Figura 4). La expansión respondió a aumentos discrecionales al inicio de la actual gestión y a la actualización por inflación de la AUH desde mediados de 2024, que permitió una recuperación real inicial y luego el sostenimiento cercano a la inflación (automático en la AUH y discrecional por parte de la PA). En el caso de la AUH, la recuperación respondió inicialmente al aumento nominal discrecional del 100% dispuesto en enero de 2024. Posteriormente, la prestación continuó actualizándose bajo la fórmula de movilidad trimestral vigente hasta junio de ese año y, desde julio de 2024, quedó indexada mensualmente a la inflación, con un rezago de dos meses. La PA permaneció nominalmente fija durante casi dos años, pero amplió su cobertura a todas las familias receptoras de AUH con hijos menores de 18 años (antes, hasta 14). En mayo de 2026, el Gobierno la incrementó 38%.
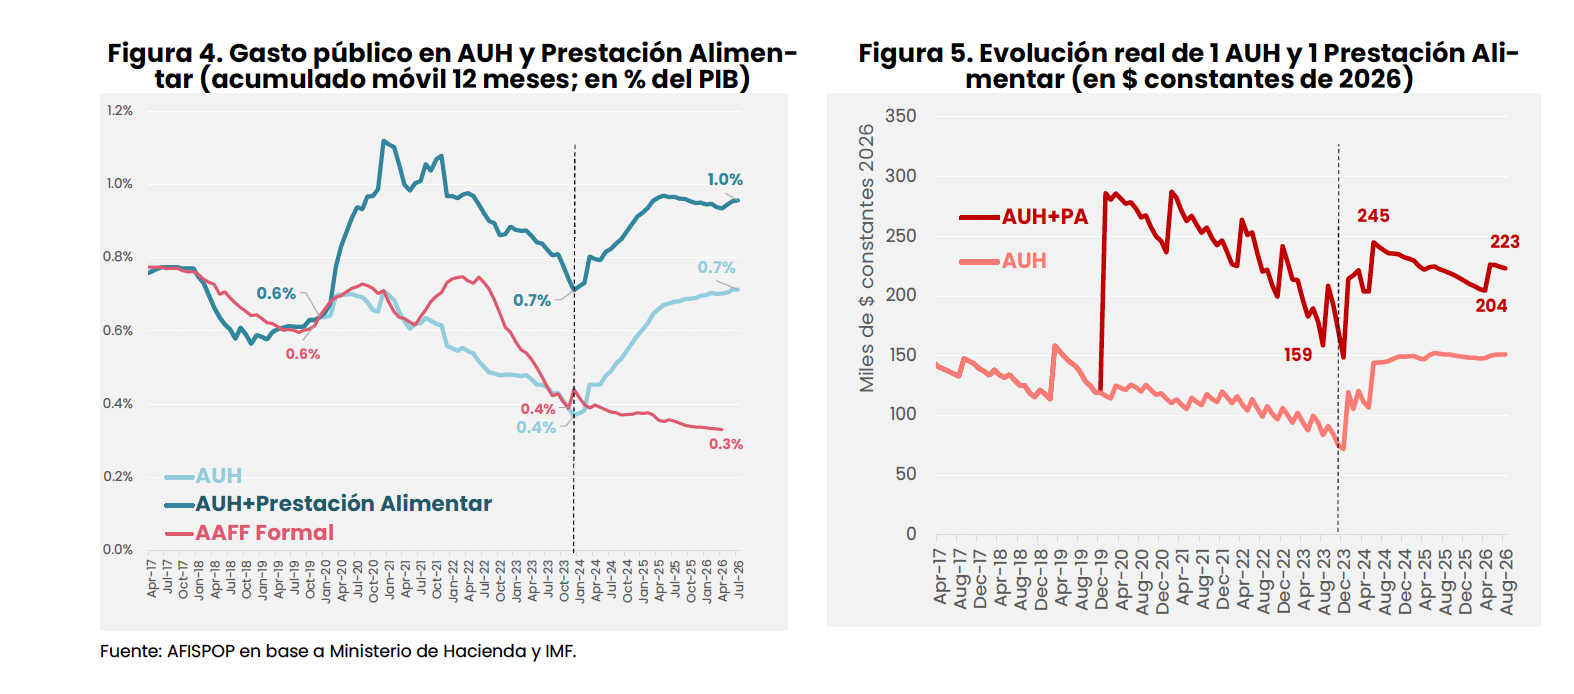
Para un hogar representativo con un hijo elegible, ambas transferencias se recuperaron tras la caída de 2022-2023 y se estabilizaron, con cierta volatilidad, en torno a $223.000 a valores actuales (Figura 5). Habían superado los $250.000 durante 2020-2021 y alcanzado un mínimo de $160.000 a fines de 2023.
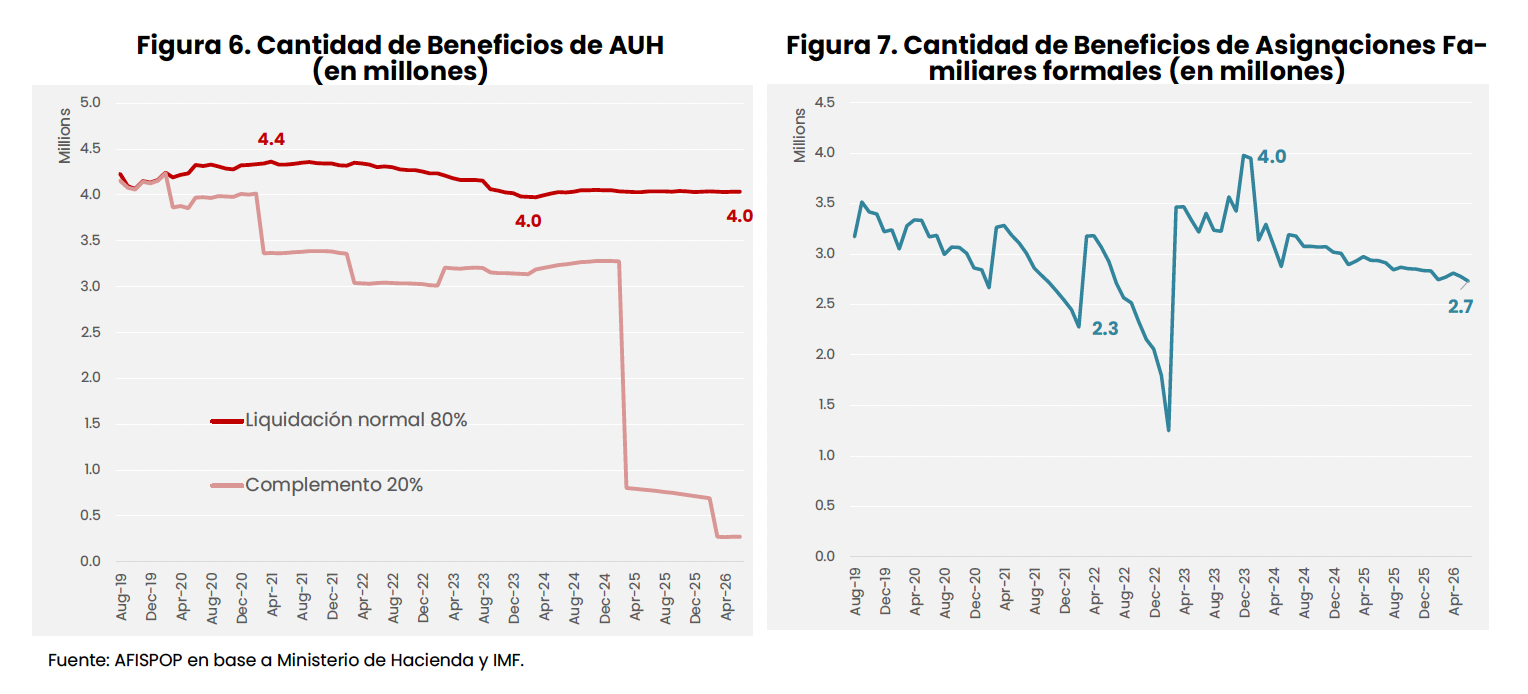
La cantidad de beneficios de AUH cayó de 4,4 millones a cerca de 4 millones, especialmente durante 2023, y luego se estabilizó (Figura 6). Las causas no son concluyentes, pero podrían incluir efectos de la flexibilización en las suspensiones o bajas relacionadas con la no presentación de la libreta educativa y de salud dispuesta en 2020[2]; la evolución del empleo formal y el aumento de ingresos por encima del umbral de elegibilidad y, finalmente, la caída de la natalidad que seguramente irá incrementando su impacto en los próximos años.
Las asignaciones familiares para trabajadores formales (AAFF) tuvieron una evolución más errática y su gasto se redujo a la mitad como consecuencia de las distorsiones en la actualización automática de sus montos nominales, sin los incrementos discrecionales dispuestos para la AUH mencionados previamente. Pasó de cerca de 0,6% del PBI a fines de 2019 —un nivel similar al de la AUH— a apenas 0,3% del PBI actualmente, con volatilidad en el período intermedio (Figura 4).
La caída de los beneficios formales refleja tanto la evolución del empleo registrado como el rezago en la actualización de los topes de ingreso (Figura 7). Si el empleo formal se expande, también lo hacen las asignaciones y viceversa; pero los trabajadores dejan de ser elegibles al superar el ingreso familiar máximo. En los últimos años, estos topes no acompañaron el salario real, generando fuertes variaciones en la cantidad de beneficios (Figura 7). Durante los últimos dos años, ambos factores podrían explicar su tendencia sostenidamente negativa.
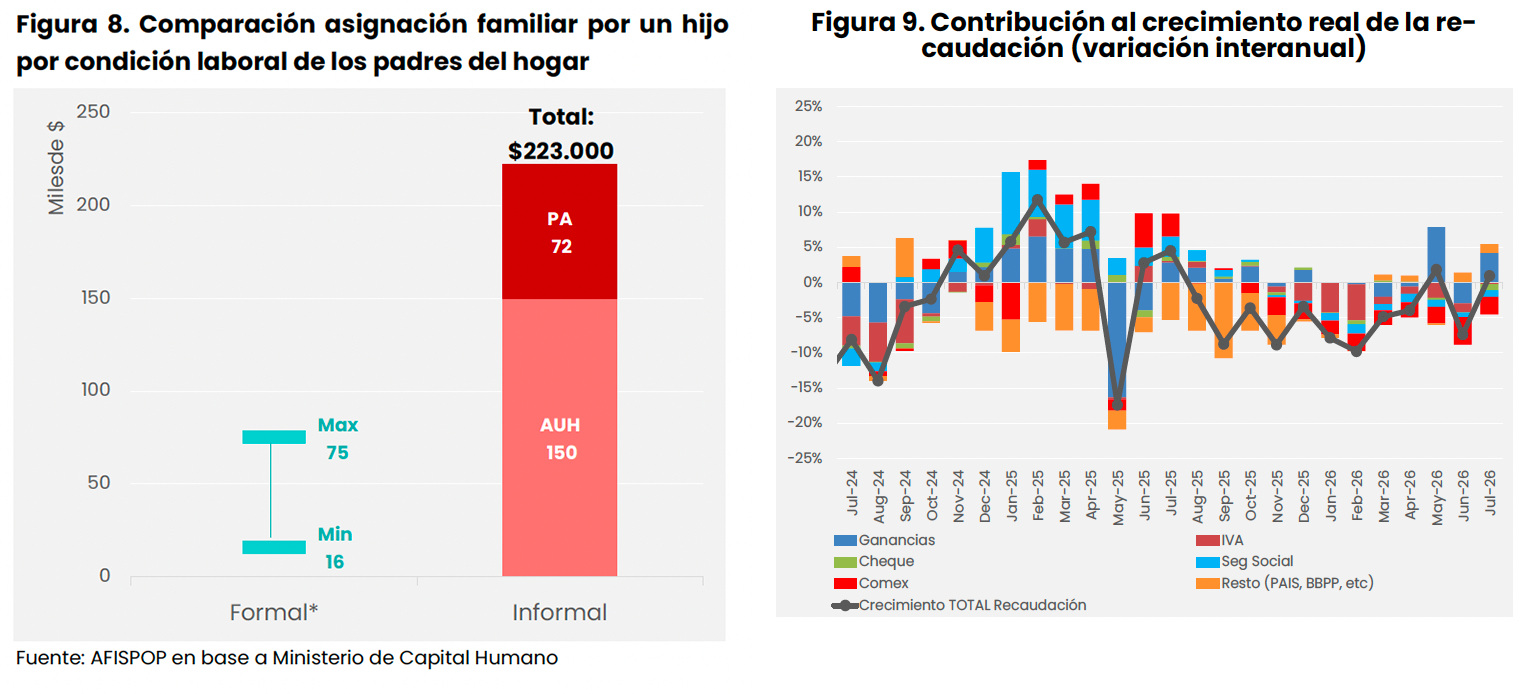
Como consecuencia de ambas dinámicas, el desfasaje entre los montos de ambos universos —formal e informal— se ha ampliado significativamente, generando potenciales incentivos no deseados sobre el mercado laboral. Tomando el caso de un hogar con un hijo menor de 18 años a cargo, la Figura 8 muestra la diferencia en el monto del beneficio recibido: si los padres están en la informalidad o desempleados y son elegibles para AUH+PA, reciben hoy $223.000. En cambio, si el padre o la madre tiene trabajo registrado, recibe por su hijo un monto que va desde $15.000 —si el ingreso del grupo familiar está en el rango más alto, entre $2 y $6 millones aproximadamente— hasta $75.000 —si el ingreso del grupo familiar es menor a $1,1 millones.[3] Es decir, en el mejor de los casos, la combinación AUH+PA es casi 3 veces el monto de la AAFF formal. Esto agrava los problemas ya existentes en el mercado laboral, generando incentivos a la informalidad en el margen, dado el salto discreto en el ingreso que reciben estos hogares por estos conceptos. Vale recordar, además, que los trabajadores del sector público provincial reciben asignaciones familiares muy distintos con esquemas propios, completando un panorama altamente fragmentado tanto en su cobertura horizontal como vertical.
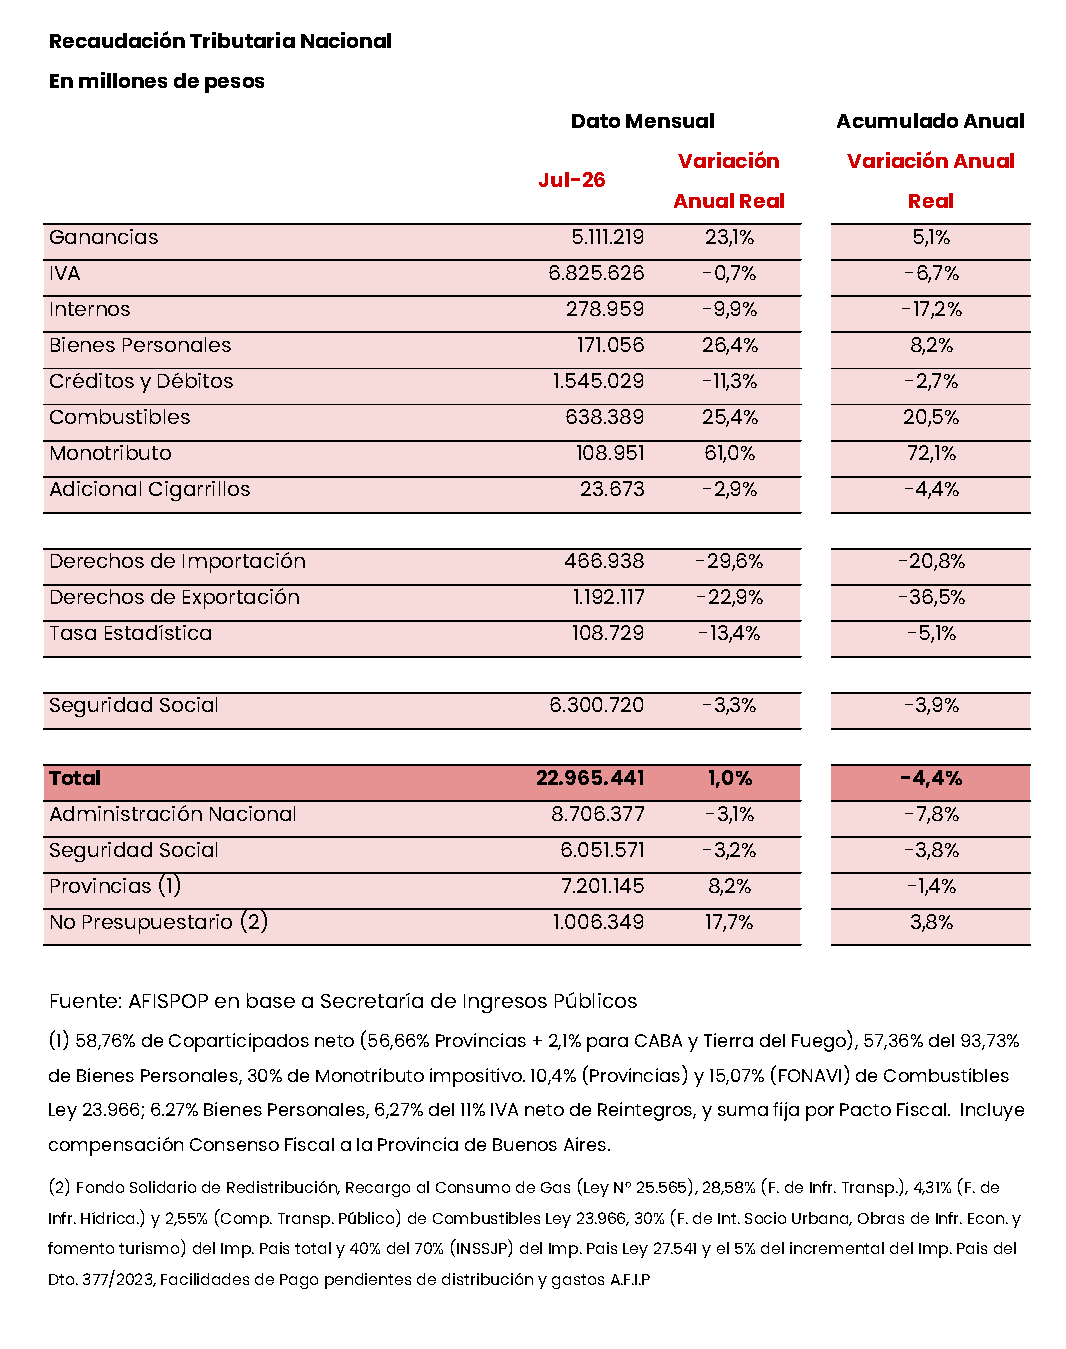
La recaudación tributaria nacional subió 1% (a/a real) en julio 2026, explicado principalmente por el impuesto a las Ganancias (Figura 8). De acuerdo con el propio comunicado del ARCA, en junio se decidió postergar para julio la presentación y pago del saldo de declaraciones juradas de personas humanas por Ganancias y Bienes Personales del período 2025. Esto explica que la recaudación total del impuesto cayó fuerte en junio y aumente 23% (a/a real) en julio. Sin embargo, se se quita el efecto de Ganancias, es decir tomando la totalidad de la recaudación neta de Ganancias, los ingresos cayeron 6,7% (a/a real) en julio, lo cual ilustra la dinámica negativa del resto de los impuestos.
En particular el segundo grupo de tributos que contribuyeron negativamente al crecimiento anual de julio, son los impuestos ligados al comercio exterior que cayeron 25% (a/a real). Por el lado de las ventas al exterior, los tributos se vieron afectados por la reducción de alícuotas aplicadas para soja, trigo y maíz, en relación con las vigentes en julio 2025. Por su parte, los derechos de importación retrocedieron 22% (a/a real), en un contexto de moderación de las importaciones frente al elevado nivel registrado a comienzos del año pasado.
El resto de los tributos mostraron caídas generalizadas, destacándose el “Cheque” y la Seguridad Social. Créditos y Débitos cayó 11% 4% (a/a real) en julio 2026, afectado por un día hábil menos que el año pasado y el virtual estancamiento de la actividad económica, especialmente dedicada al comercio doméstico. Por su parte, los tributos de la seguridad social también se contrajeron 3,3% (a/a real), similar a los meses previos, producto de cierta ralentización de la masa salarial real. Desde junio inclusive se encuentra vigente el beneficio del Régimen de Incentivo a la Formalización Laboral (RIFL), aunque desde los reportes oficiales no se identificó el efecto puntual sobre la recaudación de este mes. Por último, el IVA se mantuvo virtualmente estable en su comparación anual, sin mayores sobresaltos en este mes.
[1] El pago de intereses no incluye los intereses implícitos en buena parte de los títulos del tesoro emitidos en los últimos años que son capitalizables y por ende incrementan la deuda y su amortización “debajo de la línea”. Para mayor detalle sugerimos visitar el Informe de Coyuntura Macroeconómica de Febrero 2026, del IIEP: https://economicas.uba.ar/iiep/una-de-cal-y-una-de-arena-para-la-deuda-publica-nacional/.
[2] El DNU 840/2020, publicado en noviembre de 2020, dispuso una flexibilización de las condicionalidades asociadas a la AUH. La norma mantuvo la obligación de acreditar los controles de salud, vacunación y escolaridad, pero modificó las consecuencias de su incumplimiento. A partir de ese mes la falta de acreditación implica la pérdida del derecho al cobro del 20% acumulado que se retiene mensualmente, sin que ello dé lugar a la suspensión del 80% de la prestación abonado cada mes. En 2023, la Resolución ANSES 19/2023 adecuó la normativa operativa a este esquema, derogando disposiciones de la Resolución 203/2019 que contemplaban procedimientos de suspensión de la AUH por falta de presentación de la Libreta o por incumplimientos detectados a través de ella.
[3] En ambos casos se asume que el beneficiario está en “Zona normal”, de acuerdo con la clasificación que describe el Ministerio de Capital Humano: https://www.argentina.gob.ar/iaf/retiros-y-pensiones/asignaciones-familiares/tabla-de-asignaciones-familiares